AI数字化碳中和解决方案供应商
2026-10-19
2026年9月,生态环境部和市场监管总局联合部署全国碳市场重点排放单位碳排放计量审查摸底工作,对发电、钢铁、水泥、铝冶炼等行业重点排放单位的碳排放计量器具配备、使用和管理情况进行全面摸底。碳排放数据是碳市场运行的基石,计量审查摸底旨在摸清重点排放单位计量基础现状,查找数据质量薄弱环节,为后续加强碳排放数据质量管理提供依据。对于纳入碳市场的企业而言,了解计量审查要求、完善计量体系、提升数据质量,是满足碳市场合规要求和防范数据风险的关键。
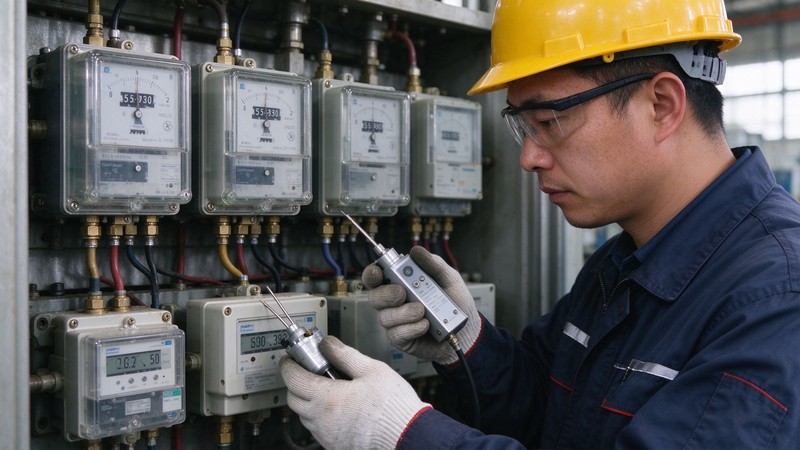
碳排放计量审查是指对重点排放单位碳排放相关计量器具的配备、检定校准、使用维护和数据记录等情况进行检查和评价,确保碳排放数据准确可追溯。
碳排放数据质量管理持续加强。在制度建设方面,《碳排放权交易管理暂行条例》明确重点排放单位应当按照规定监测、报告碳排放数据,确保数据真实、准确、完整。在市场扩围方面,全国碳市场从发电行业扩展到钢铁、水泥、铝冶炼行业,新纳入企业计量基础参差不齐。在审查部署方面,2026年9月,生态环境部和市场监管总局联合部署全国碳市场重点排放单位碳排放计量审查摸底工作,重点检查计量器具配备率、检定校准情况和数据管理体系。在技术规范方面,各行业碳排放核算与报告技术指南对计量器具的配备、精度等级和检定周期有明确要求。在监管趋势方面,生态环境部门持续开展碳排放报告质量监督帮扶,对数据造假行为严肃查处。
计量审查摸底对重点排放单位产生多方面影响。一是合规要求提高。企业需确保碳排放相关计量器具配备齐全、定期检定校准、数据记录完整,满足行业技术指南要求。二是数据风险暴露。审查摸底可能发现企业计量器具缺失、超期未检、数据记录不规范等问题,影响核查结果。三是整改压力增加。对审查发现的问题,企业需制定整改方案,限期完善计量体系,整改不到位可能影响配额核定。四是管理成本上升。完善计量器具配备、定期检定校准需要投入资金和人力。
企业在碳排放计量管理中常遇到以下困难。第一是计量器具配备不全。部分企业对碳排放核算所需的计量器具认识不足,关键排放源缺少必要的计量设备,如流量计、分析仪、衡器等。第二是检定校准不规范。计量器具未按规定周期检定校准,或检定校准机构资质不符合要求,影响数据准确性和合法性。第三是数据记录不完整。计量数据记录不规范、不连续,缺少原始记录和签字确认,数据可追溯性差。第四是管理体系不健全。企业缺乏统一的计量管理制度,计量器具台账不清,责任分工不明确。
企业完善碳排放计量体系可从以下方面着手。第一步是开展计量现状排查。对照行业碳排放核算与报告技术指南,全面排查企业碳排放相关计量器具的配备、检定校准和使用情况,建立计量器具台账。世通国际认证可提供碳排放计量体系建设咨询服务。第二步是补齐计量器具缺口。针对排查发现的计量器具缺失或精度不足问题,制定配备计划,按要求采购和安装符合精度等级的计量设备。第三步是规范检定校准。制定计量器具检定校准计划,委托有资质的机构定期检定校准,保存检定校准证书。第四步是完善数据记录。建立计量数据记录制度,确保数据记录及时、完整、可追溯。第五步是建立管理体系。制定计量管理制度,明确责任部门和人员,建立计量器具全生命周期管理流程。世通AI+能碳管理平台可帮助企业管理计量数据和碳排放数据。第六步是开展人员培训,提升对技术指南和计量要求的理解和操作能力。第七步是持续改进,定期开展内部审核,及时发现和纠正问题。
对于纳入碳市场的重点排放单位,建议从以下方面着手。一是关注生态环境部和市场监管总局碳排放计量审查摸底工作部署,了解审查要求和时间安排。二是对照行业碳排放核算与报告技术指南,开展计量现状自查,及时补齐器具缺口和规范检定校准。三是建立完善的计量器具台账和数据记录制度,确保数据真实、准确、可追溯。四是加强计量和碳排放数据管理人员培训,提升专业能力和合规意识。五是可联系世通国际认证了解适用方案,在碳排放计量体系建设、数据质量管理、能碳管理平台建设等方面获得专业支持。六是将计量体系建设与能源管理体系、环境管理体系整合,实现数据共享和管理协同。七是定期开展内部审核和管理评审,持续改进计量体系和数据质量,防范碳市场合规风险。
碳排放计量是碳市场数据质量的第一道关口。企业应抓住计量审查摸底的契机,系统完善计量体系,提升数据质量,将准确的碳排放数据转化为碳管理决策的可靠依据,在碳市场合规运行中掌握主动。
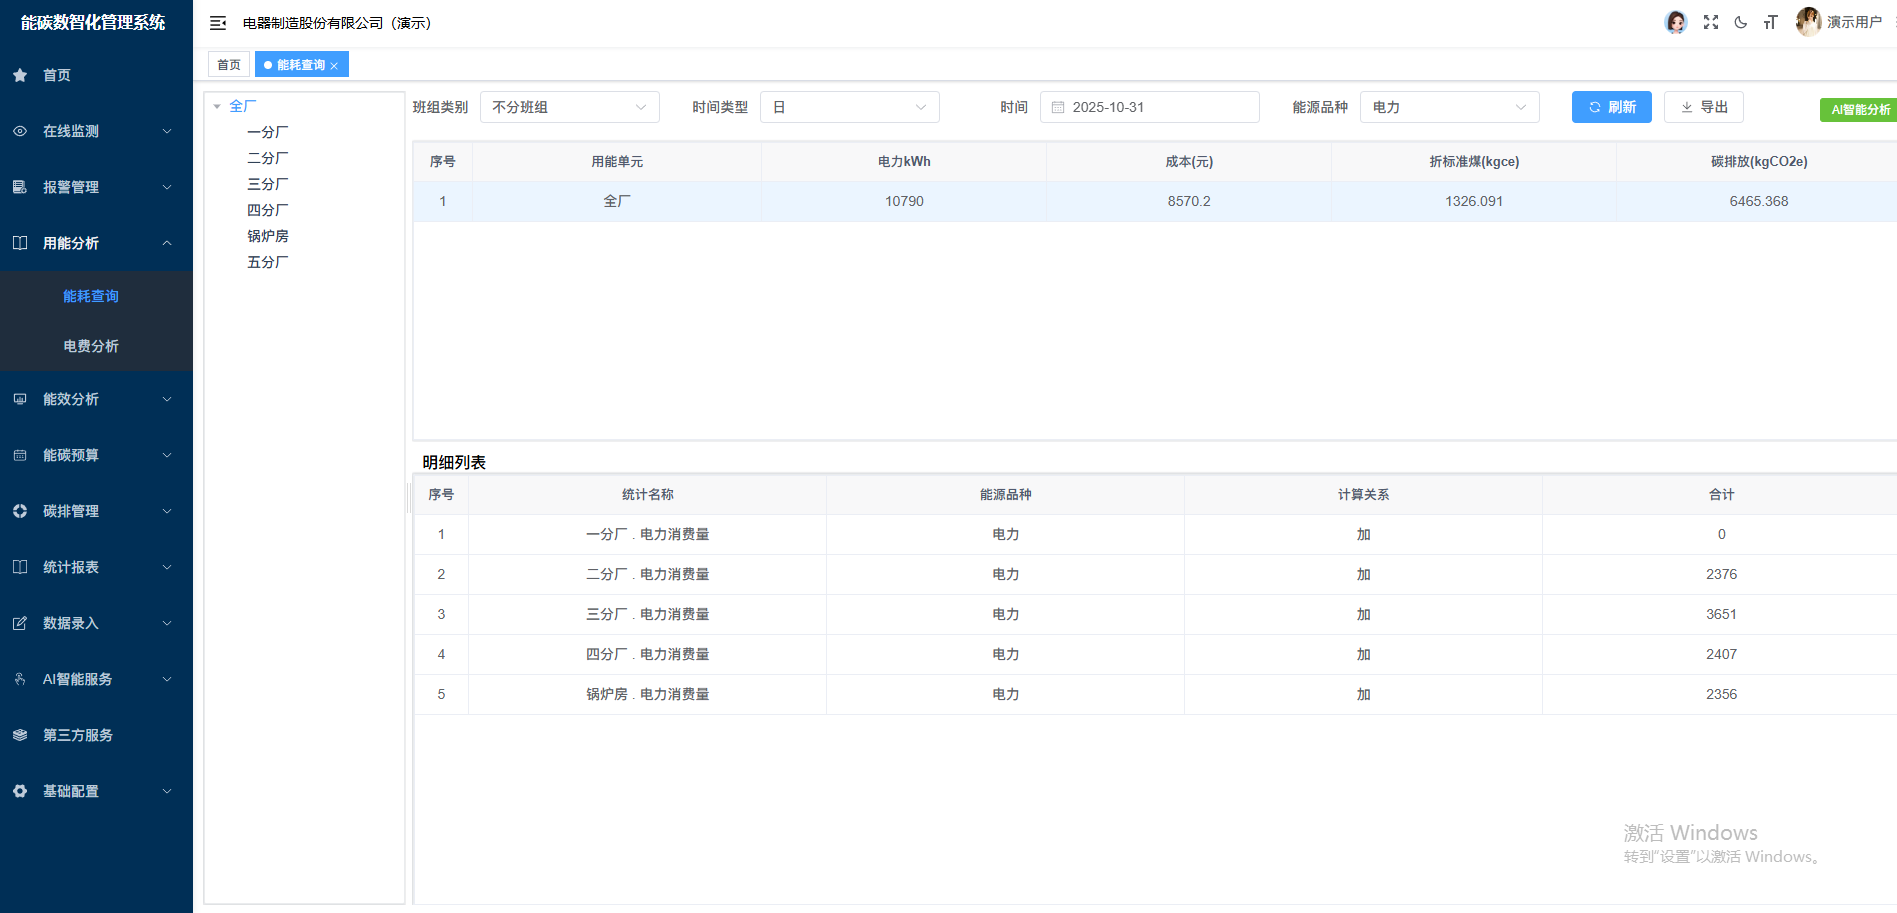
世通AI+能碳管理平台让节能降碳清晰可见
零碳工厂评审的核心,不是简单看企业有没有节能措施,而是看企业是否具备系统化、可验证、可持续运行的能碳管理能力。对于缺少能碳管理平台的企业来说,评审过程中最容易被
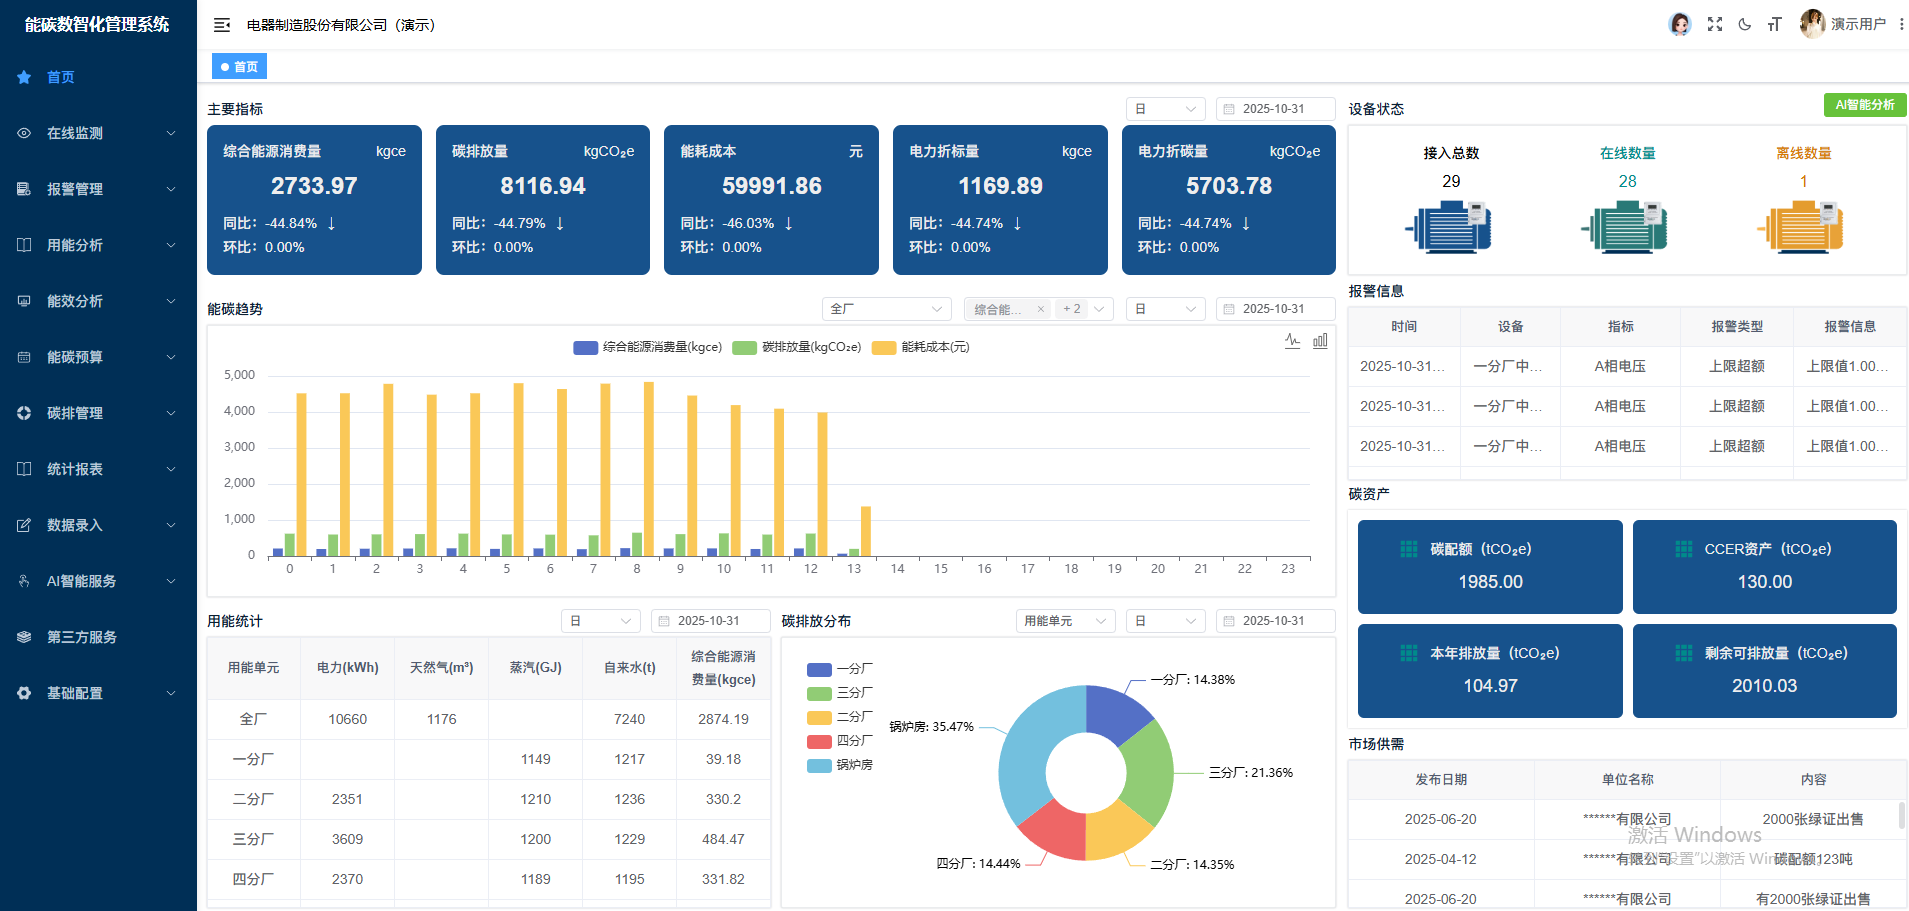
这几年,很多企业在推进绿色工厂、零碳工厂相关工作时,都会越来越明显地感受到一个变化:过去,能碳管理平台有时还是“加分项”;现在,越来越接近“基础项”;再往后看,
这两年,很多行业都在谈AI。但对企业来说,真正关心的并不是“有没有AI”,而是AI到底能不能进入实际工作,能不能解决那些原来反复做、耗时间、靠经验、效率不稳定的